
Why iObeya
A la une
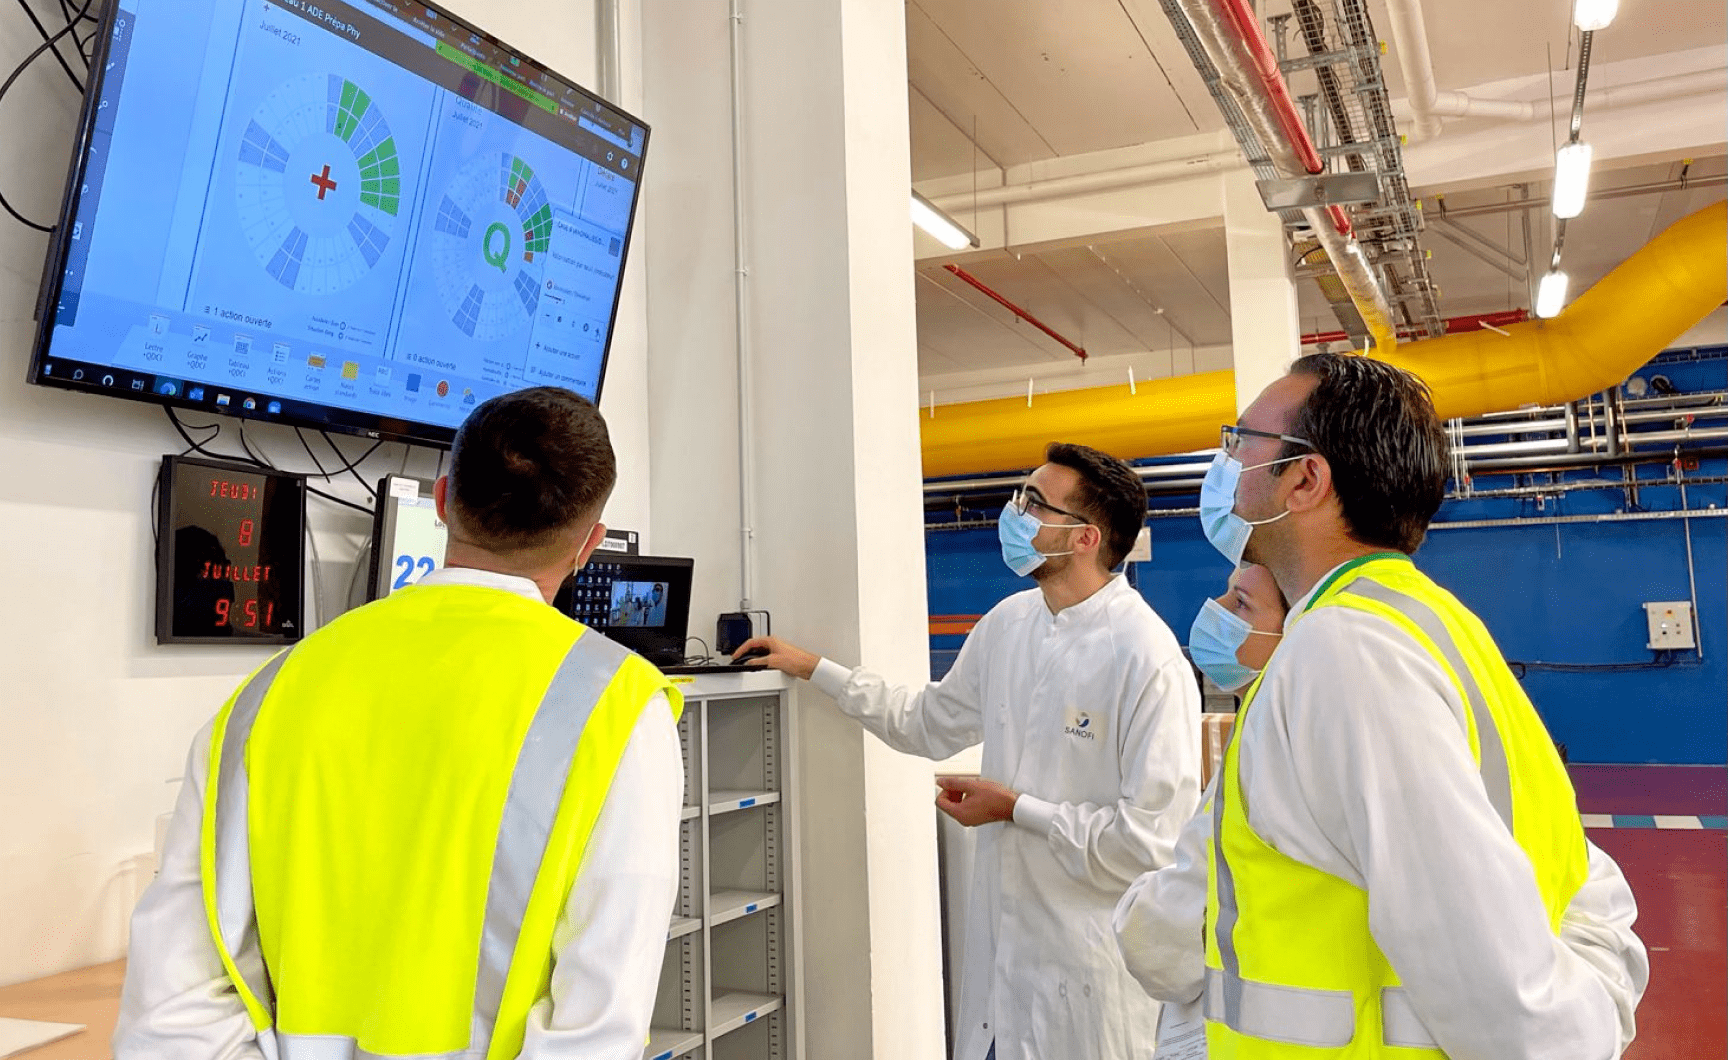
Découvrez comment Sanofi a gagné 4,5 M € en optimisant sa résolution de problèmes.
La plupart des dossiers de transformation comparent le coût d’un nouvel outil à son bénéfice attendu, et s’arrêtent là. Cette comparaison oublie une variable essentielle : le statu quo a lui aussi un coût, et ce coût ne s’arrête pas tant que rien ne change.
La comparaison habituelle (coût de l’outil contre bénéfice attendu) place implicitement le statu quo à coût zéro, comme s’il s’agissait d’une option neutre dans l’attente d’une décision. Ce n’est jamais le cas en management quotidien : un tableau papier mal renseigné continue de produire des escalades tardives, un chef d’équipe continue de perdre du temps en ressaisie, une décision continue de se prendre sur une donnée vieille de plusieurs jours.
Inverser la comparaison: coût de ne pas changer VS coût de changer donne une lecture plus honnête de la décision réellement posée à une direction industrielle.
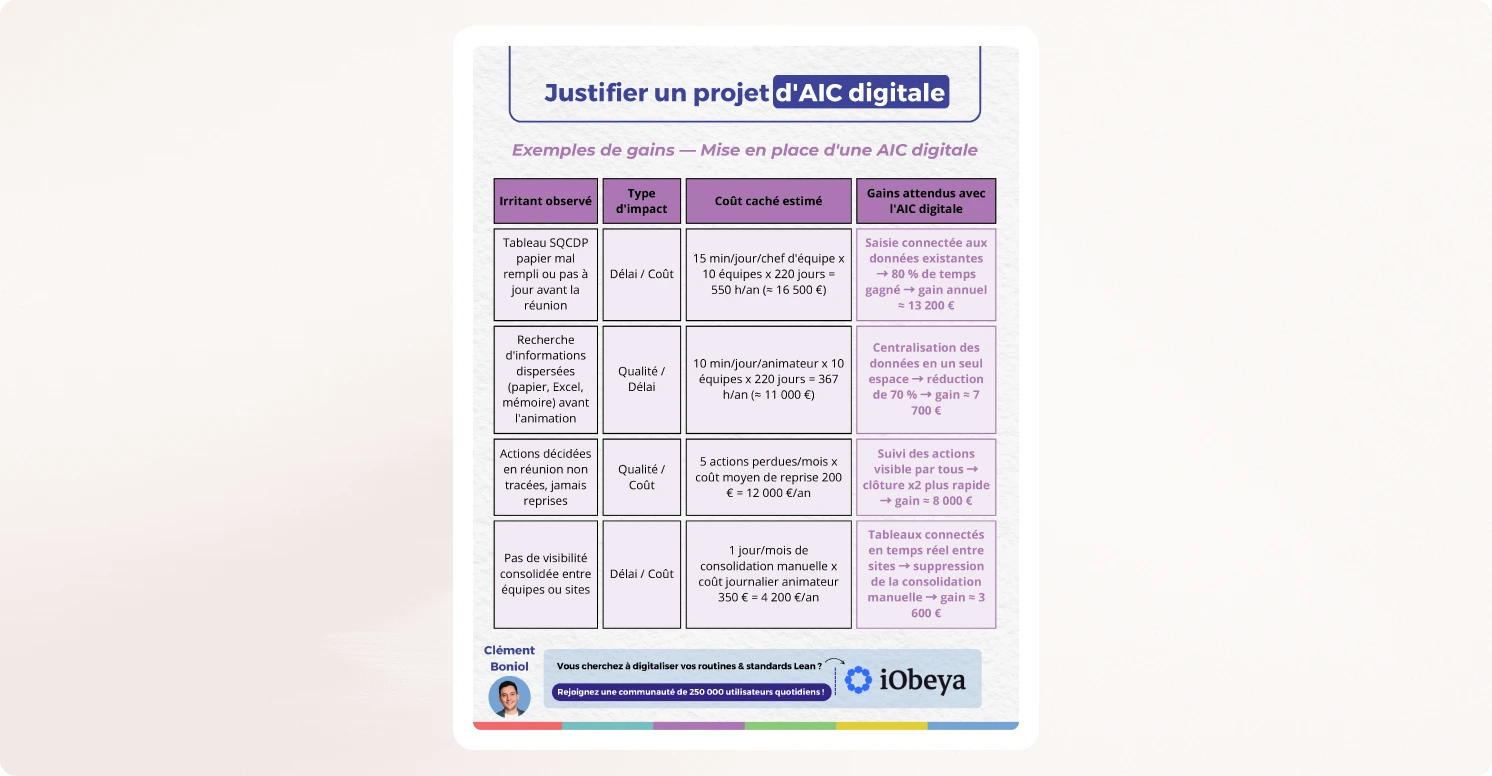
Le temps de travail perdu en saisie manuelle et en préparation de réunion. Chaque tableau SQCDP papier doit être rempli à la main, chaque indicateur recopié depuis l’ERP ou le MES avant la réunion du matin. Sur un site de 500 personnes organisé en équipes de dix, ce temps de préparation se compte en dizaines de minutes par chef d’équipe et par jour un temps qui ne produit aucune décision en lui-même, il ne fait que rendre la décision possible.
Le calcul est direct : nombre de chefs d’équipe x minutes de préparation quotidienne x coût horaire chargé x nombre de jours travaillés par an.
Le délai d’escalade. Sur papier, un problème détecté au palier 1 doit attendre la prochaine réunion de palier 2, parfois le lendemain, pour être formellement signalé au niveau supérieur. Ce délai se traduit en production perdue, en rebut accumulé, ou en un client qui découvre un écart de qualité avant que l’usine ne l’ait elle-même corrigé.
Le calcul s’appuie sur le nombre d’incidents mensuels nécessitant une escalade, le délai moyen constaté, et le coût horaire de l’incident non traité, souvent estimé à partir de la valeur de production perdue par heure de ligne arrêtée ou ralentie.
Les cycles d’amélioration manqués. Une idée d’amélioration notée sur un tableau papier et jamais reprise au palier supérieur est une idée perdue, pas une idée en attente. Sans système de relance automatique, le taux de suivi des actions d’amélioration plafonne généralement bien en deçà de ce qu’il pourrait être. Le calcul compare le nombre d’actions identifiées par an au nombre d’actions effectivement closes, et valorise l’écart au gain moyen estimé par action d’amélioration mise en œuvre.
L’incohérence des pratiques entre sites. Sans support digital partagé, chaque site développe sa propre version du tableau SQCDP, ses propres règles d’escalade, parfois ses propres définitions d’un même indicateur. Comparer la performance entre deux sites devient un exercice de traduction avant d’être un exercice de pilotage. Le coût se calcule en temps de retraitement passé par les équipes centrales à harmoniser des données qui ne devraient pas avoir besoin de l’être, multiplié par le nombre de cycles de reporting annuels.
Le retraitement causé par des décisions obsolètes. Une décision prise en réunion sur la base d’un chiffre déjà périmé de plusieurs jours conduit souvent à une action qu’il faut ensuite défaire ou corriger. Ce retraitement est rarement comptabilisé comme un coût de management, alors qu’il en est directement un. Le calcul retient le nombre de décisions correctives par mois liées à une donnée obsolète, et le coût moyen de mise en œuvre d’une action corrective.
| Catégorie | Variable d'entrée typique | Taux | Estimation du coût annuel |
|---|---|---|---|
| Saisie manuelle et préparation | 50 chefs d'équipe x 10 min/jour x 220 jours | Coût horaire complet : 24,50 €/h | ~45 000 € |
| Délai d'escalade | 15 incidents/mois x 4h de délai moyen x coût horaire ligne | Coût horaire de la ligne : 132 €/h | ~95 000 € |
| Cycles d'amélioration manqués | 60 % d'actions non closes sur 200 actions identifiées/an | Gain par action entreprise : 583 € | ~70 000 € |
| Incohérence entre sites | 3 sites x 2 jours/mois de retraitement central | Coût de retraitement par jour : 9 166 € | ~55 000 € |
| Retraitement de décisions obsolètes | 8 décisions correctives/mois x coût moyen d'action | Coût moyen de l'action : 5 000 € | ~40 000 € |
L’effet de l’inaction ne s’additionne pas simplement d’un site à l’autre : il se multiplie par l’absence de grille de lecture commune entre les sites, ce qui aggrave chacune des cinq catégories décrites plus haut.
Sur un périmètre de 90 sites comparable à celui de Sanofi, le passage à un management quotidien digitalisé et connecté a permis un gain d’efficacité estimé à 4,5 millions d’euros (sur une période de six ans, ajusté du risque), auquel s’ajoute une amélioration de l’efficacité des réunions évaluée à 14,2 millions d’euros sur l’ensemble du périmètre. Ces deux chiffres ne mesurent pas un gain futur hypothétique : ils mesurent, en miroir, ce que l’inaction coûtait jusque-là, accumulé site après site, année après année. Pour un groupe industriel de cette taille, le coût de l’inaction n’est donc pas un multiple linéaire du coût d’un seul site, c’est un montant qui croît avec chaque site supplémentaire qui reste hors du système commun.
Ce calcul prend toute sa valeur lorsqu’il est présenté sous une forme que la direction financière peut immédiatement exploiter, sans avoir à redemander le détail méthodologique.
Trois éléments suffisent généralement à construire cette présentation.
Le premier est le coût actuel de l’inaction, tel que calculé ci-dessus pour votre propre périmètre, présenté comme une charge récurrente et non comme un coût ponctuel.
Le deuxième est la projection de ce même coût sur trois ans, sans action corrective, un montant qui frappe davantage qu’un coût annuel isolé, parce qu’il rend visible l’effet cumulatif d’un statu quo prolongé.
Le troisième est la comparaison directe entre ce coût projeté et l’investissement nécessaire pour le réduire, ce qui transforme la question posée à la direction financière : il ne s’agit plus de savoir si l’investissement est justifié dans l’absolu, mais s’il l’est davantage que continuer à payer le statu quo.
Ce cadre de calcul a des limites qu’il convient d’assumer plutôt que de masquer.
Les valeurs typiques utilisées ici sont des ordres de grandeur, pas des mesures certifiées pour votre site ; elles doivent être recalculées avec vos propres données avant toute présentation officielle.
Certaines catégories, en particulier les cycles d’amélioration manqués, reposent sur une estimation du gain moyen par action qui varie fortement selon le secteur et la maturité de l’organisation. Un chiffre construit sur des hypothèses raisonnables, explicitement documentées, reste plus utile à la décision qu’aucun chiffre du tout ce qui est précisément la situation de départ de la plupart des organisations qui n’ont jamais formalisé le coût de leur statu quo.
La valeur de cet exercice ne tient donc pas à la précision au dernier euro de chaque catégorie, mais à ce qu’il change dans la conversation : transformer un sujet d’amélioration continue, perçu comme une dépense discrétionnaire, en un sujet de gestion d’une charge récurrente déjà existante. Une fois ce chiffre posé sur la table, la question n’est plus « pourquoi investir », mais « jusqu’à quand continuer à payer sans agir ».
Un dernier point mérite d’être souligné : ce calcul n’a pas vocation à être produit une seule fois avant une décision d’investissement, puis archivé. Les organisations qui en tirent le plus de valeur le recalculent chaque année, avec les données réelles de l’exercice écoulé, pour vérifier que le coût de l’inaction évolue dans le sens attendu qu’il diminue après une transformation engagée, ou qu’il continue de croître si rien n’a changé.
Ce suivi annuel transforme un argument ponctuel de business case en un indicateur de gestion à part entière, au même titre que n’importe quel autre indicateur suivi par la direction industrielle.
Avertissement : les résultats obtenus par les clients peuvent varier en fonction de l’utilisation et de la mise en œuvre.